仓储物流需求持续上涨——《2021年中国第三季度物流地产报告》解析
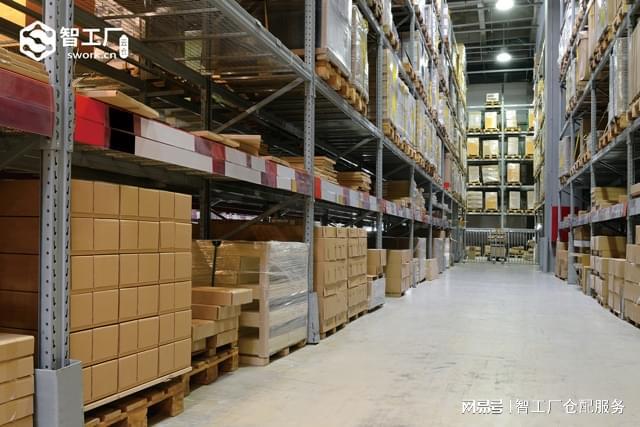
权威机构发布了《2021年中国第三季度物流地产报告》,报告显示,尽管面临宏观经济下行压力和疫情局部反复的挑战,中国物流地产市场依然保持强劲韧性,仓储物流需求持续上涨,成为支撑经济复苏和供应链稳定的重要力量。
一、需求端:电商与制造业双轮驱动
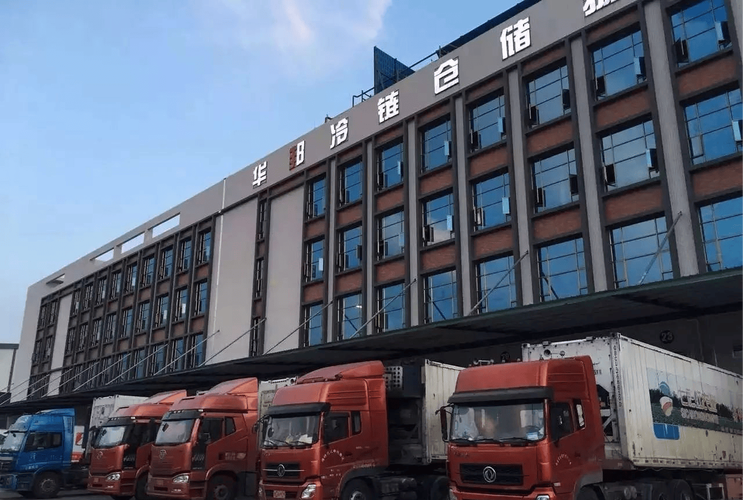
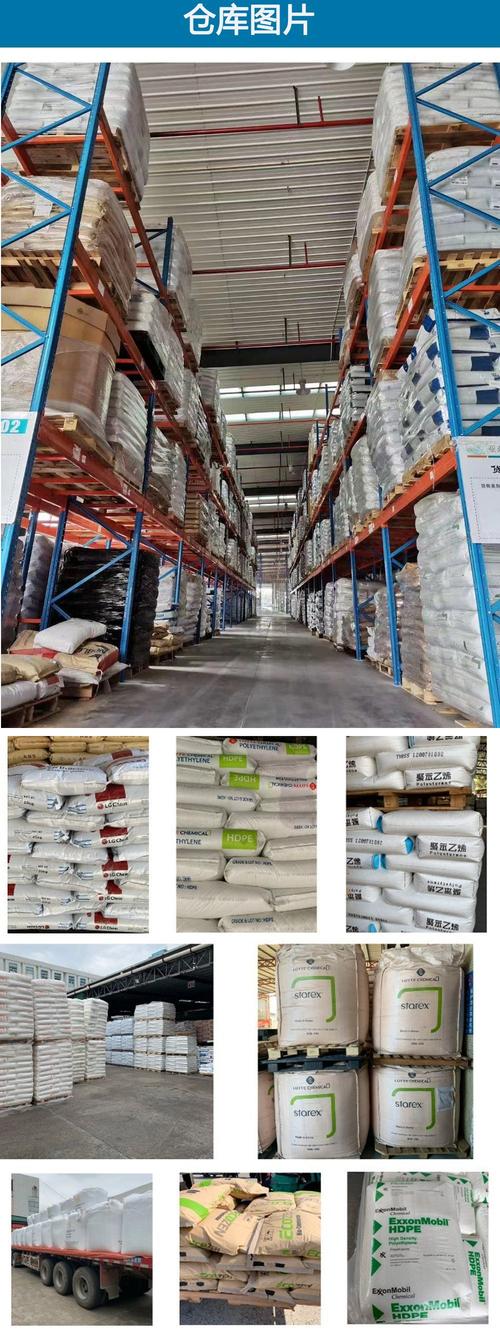
报告指出,第三季度仓储物流需求的上涨主要得益于两大引擎。其一,电商行业持续繁荣。随着“双十一”等大促节点临近,电商企业提前备货,对高标准仓库的需求激增。生鲜电商、跨境电商等细分领域表现尤为突出,推动冷链物流和保税仓储设施供不应求。其二,制造业升级带动供应链重构。高端制造、汽车零部件、生物医药等行业对智能化、专业化的仓储服务需求旺盛,进一步拉动物流地产租赁活跃度。
从区域来看,长三角、珠三角、京津冀等核心城市群仍是需求热点。华东地区因消费市场庞大和交通网络发达,仓库空置率降至历史低位,租金稳步上扬。中西部地区则受益于产业转移和政策扶持,物流地产投资增速明显加快。
二、供给端:高标准仓库缺口仍存
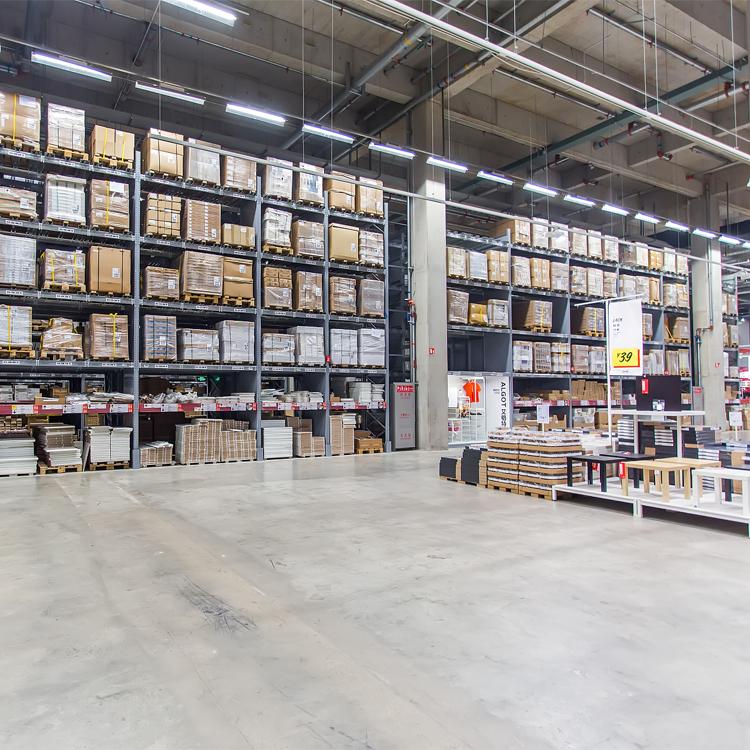
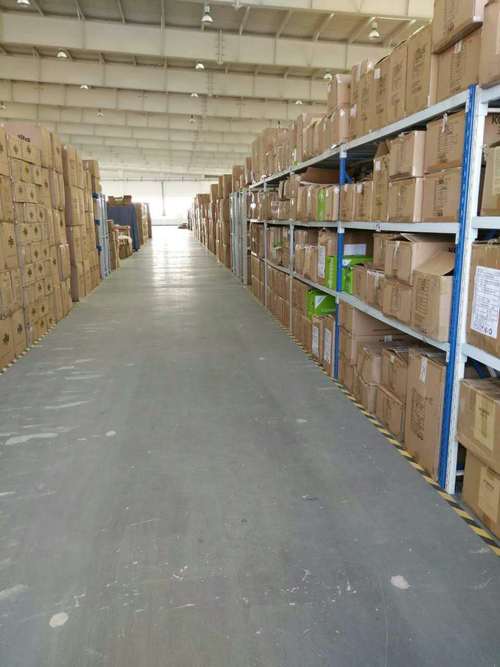
尽管市场需求旺盛,但供给端结构性矛盾依然突出。报告显示,第三季度全国高标准仓库新增供应量有限,部分核心城市“一库难求”。传统旧式仓库占比过高,难以满足现代物流对自动化、信息化的要求。土地资源稀缺和审批周期较长,制约了新增供给的释放。
在此背景下,物流地产开发商和投资机构积极布局,通过拿地自建、收购改造、合作开发等方式扩大高标准仓储规模。冷链仓储、智慧物流园区等新兴业态成为投资热点。
三、仓储服务升级:智能化与绿色化并行
面对需求上涨,仓储服务也在加速迭代。报告强调,智能化是提升服务效率的关键。越来越多的仓库引入自动化分拣、AGV机器人、物联网监控等系统,实现降本增效。绿色仓储理念深入人心,屋顶光伏、节能照明、新能源叉车等应用逐步推广,符合“双碳”目标要求。
仓配一体化服务趋势明显。物流地产商不再局限于提供空间,而是向客户提供库存管理、订单履约、逆向物流等增值服务,增强客户黏性。
四、未来展望:机遇与挑战并存
展望第四季度及2022年,报告预测仓储物流需求仍将保持增长,但增速可能受宏观经济和疫情不确定性影响。建议市场参与者关注以下方向:一是聚焦核心城市群和物流枢纽节点,优化网络布局;二是加大科技投入,提升仓储自动化、数字化水平;三是拓展冷链、跨境、医药等专业细分市场;四是探索REITs等融资渠道,盘活存量资产。
2021年第三季度中国物流地产市场在需求拉动下表现稳健,仓储服务正向着智能化、绿色化、综合化方向转型升级。随着政策支持和资本涌入,物流地产有望在构建新发展格局中发挥更大作用。
(完)